מתוך מגזין היוקרה 'הבאר' לבוגרי ישיבת באר התלמוד. לפתיחת המגזין לחץ כאן.

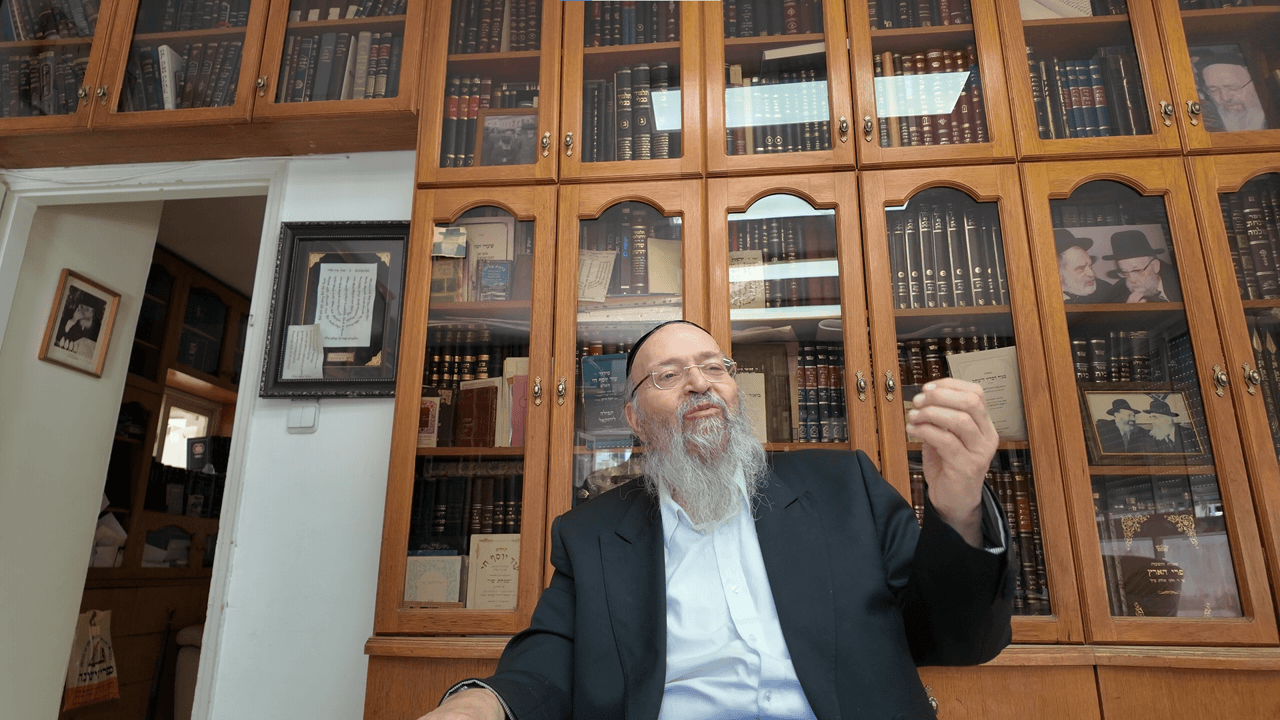
המספרים נשמעים דמיוניים משהו. מדובר בנישה המיועדת רק לבוגרי הישיבה, נוצרה רק על ידי הבחורים והאברכים, כמה כבר רחוק היא יכולה להגיע. אבל כאשר במהלך השיחה הרב מאיר כהן מתבטא כלאחר יד, שיש מאות דירות שנרכשו רק בזכות הגמ"ח, אני עוצר לרגע.
"אתמול ביצענו העברות של שש מאות ושלושים אלף שח, היום ככל הנראה סכום דומה, והמעגל רק הולך ומתרחב, ברוך השם. אברכים מפקידים, אברכים אחרים משתמשים בכסף ומחזירים אותו לפי היכולת עבור המשפחות הבאות", כך עשרים וחמש שנה.
את השנה הראשונה של הגמ"ח, אני זוכר היטב. ראש הכולל – אז ראש הקיבוץ, מורינו הגאון רבי יהודה דנגור שליט"א קם מה'שבעה' על אביו רבי ציון ז"ל וביקש לייסד לזכרו גמ"ח כספים. ההתחלה הייתה צנועה, כמה עשרות אלפי דולרים שנועדו לסייע לאברכים בתחילת דרכם לרכוש דירה משלהם ולא להיטלטל בדירות שכורות.
הרבה ספקנים קמו אז. הרבה ציניקנים שניסו להסביר כי מהלוואה של שלושת אלפים דולר אין באמת סיוע משמעותי, ומה-זה-כבר-יעזור.
אבל זה עזר, ועוד איך עזר. עשרים וחמש שנה מאוחר יותר, אני יושב לשיחה ממושכת וגלוית לב עם מנהל הפעילות השוטפת, הרב מאיר כהן שליט"א, ועם הרכז האדמיניסטרטיבי של הגמ"ח, הרב רחמים מיג'אן שליט"א כדי לצלול לעומק המספרים, לשמוע על המעבר לניהול שקוף כחוק, להבין את מנגנוני הביטחון והערבויות, ולשמוע את המסר הברור לחתנים ולאברכים הצעירים, ולא רק.
רכישת דירה והוצאות נישואין הפכו לאחד האתגרים הכלכליים המשמעותיים ביותר בציבור האברכים. בעוד שמשפחות רבות מוצאות את עצמן מתמודדות עם חובות כבדים או נאלצות להסתמך על גורמים חיצוניים, קם בישיבה מודל פיננסי-קהילתי ייחודי שמספק מענה יציב, מוסדר ומפוקח שבזכותו נרכשו מאות דירות לבוגרי הישיבה.
מאות דירות, לא הגזמנו?
"ממה שאנחנו יודעים ועוקבים", הם משיבים, "מדובר במאות דירות, כמה עוד דירות בפועל איננו יודעים. על אותם מאות אנחנו יודעים בבירור, כי אלמלי הגמ"ח היו המשפחות ממשיכות להתגולל בשכירות.
"לנגדנו יש מטרה אחת, להסיר טרדות מאברך שיושב ועוסק בלימוד. דירות שכורות עם כל הטלאים ואי הוודאות שבהן, עם החור התקציבי שהם יוצרות מדי חודש, הן מתכון קל להפרעות בלימוד. מה שעמד לנגד המייסד הגר"י דנגור זה לתת מעטפת שנותנת יישוב הדעת, ואנחנו חושבים שהצלחנו.
"הרעיון והיוזמה הראשונית שייכים כולם לרב דנגור, שהקים את המיזם לעילוי נשמת אביו, רבי ציון בן נזימה ז"ל. בתחילת הדרך, לפני מספר שנים, היינו קבוצה קטנה מאוד – פחות מעשרים אברכים. הפעילות התנהלה בסכומים קטנים, וחלק ניכר מהתנועות התבצע בכלל בדולרים, כפי שהיה נהוג אז בתשלומי שכר דירה ובקרב הכוללים. עם השנים התרחבנו, היקף ההפקדות גדל, והפעילות צברה תאוצה".
נקודת המפנה המשמעותית הייתה כניסתו של 'חוק הגמ"חים'. כיצד המעבר ל'פעילות לבנה' השפיע על ההתנהלות?
"בעבר, גמ"חים רבים התנהלו באמצעות המחאות ומזומנים – תהליך שהיה מורכב, מסורבל וטמן בחובו אחריות וסיכונים בלתי מבוטלים".
לדוגמא?
"היה צריך לזכור פרטים רבים, לנהל פנקסים מדוקדקים, השוואות ותאריכים, מועדי פירעון, ולהיות אחראי שהכל מתויק.
"עם חקיקת חוק הגמ"חים, התייעצנו עם מרן ראש הישיבה הגר"ח שליט"א והתקבלה החלטה עקרונית להסדיר את הפעילות מא' ועד ת'. פתחנו עמותה רשומה וייעודית (כפי שהחוק מחייב לכל גמ"ח שמנהל מעל מיליון ש"ח), כל התנועות עברו לחשבון בנק ייעודי בבנק פאג"י, והפסקנו לחלוטין את השימוש בצ'קים או במזומן.
"המעבר הזה דרש מאיתנו השקעה לא מבוטלת, התקנת תוכנה ייעודית ('חפץ חסד'), ליווי של רואי חשבון, עורכי דין, והעמדת הון עצמי של 5% מסך ההפקדות כדרישת החוק. כדי לממן את ההוצאות התפעוליות הללו ולשמור על המערכת, נקבעו דמי חבר סמליים (החל מ-30 ש"ח לחודש) ותרומות מוכרות. כיום, הכל מנוהל בצורה שקופה, מפוקחת ומסודרת, מה שמסיר סיכונים ומאפשר העברות כספים מהירות וללא חשש.
"הסדר הניהולי בגמ"ח, נחשב למופת. כפי הידוע לנו, אין עוד עמותה שכל מהותה הוא הפעלת גמ"ח כספים, ויש לה סעיף 46 המזכה את התורם ב35% מס.
"וזה אחד הדברים ששמנו לעצמו בפוקוס – להיות הכי מקצועיים ומדויקים שאפשר. שכרנו שירותי משרד רואי חשבון מהטובים ביותר בתחום העמותות, וההתנהלות היא מדויקת ב"ה.
"למיטב ידיעתנו, גם כן אין גם גמ"ח שמעניק הלוואות בסדר גודל כמו שלנו, גם במאה ומאתיים אלף שח – בכפוף לתקנון של הגמ"ח".
הניהול הקפדני של הגמ"ח הביא את קופות אחרות לבקש הדרכה. ישיבות גדולות ומוסדות מבוססים מבקשים ללמוד ולהבין את הסדרי הבטיחות וההתנהלות, ולהטמיע זאת גם אצלם.
אפס סיכונים
אפרופו התנהלות, מתברר שהרב מאיר כהן והרב רחמים מיג'אן יודעים להפגין קשיחות היכן שצריך. הסכומים הנדיבים והתנאים הנוחים (עד 50 חודשי פירעון), מתנהלים ברמת דיוק עם אפס סכנות.
כעת אברך קורא את הדברים. שמור אצלו סכום מסוים שביכולתו להפקיד לשנה הקרובה, אבל הוא חושש מהעתיד, מאן יימר שאכן הכסף שמור ולא ייפול בדרך כל שהיא?
"זו שאלה נכונה והתשובה עליה פשוטה – כספי ההלוואות לעולם לא מושקעים בשוק ההון, לא בנדל"ן ספקולטיבי ולא בקרנות סיכון. כל הכסף, מהשקל הראשון ועד השקל האחרון נמצא אך ורק בידי הלווים או בקופת הגמ"ח. לכל מפקיד או לווה יש כרטסת ממוחשבת שהעתק ממנה הוא מקבל במייל, שם יש פירוט על כל תנועה שנעשתה מאז ומעולם.
"ההלוואות ניתנות רק למי שאנחנו מכירים, מבוגרי הישיבה או משפחותיהם – כלומר, האב או החותן, בכפוף לכללים ברורים כשהראשון שבהם, רק מפקידים יכולים לקבל הלוואה.
"גם ביחס לערבים בהלוואה אנחנו דורשים היכרות, ולפי גובה הסכום אנחנו דורשים ערבים. לעתים נבקש גם שמונה ערבים, כדי שאם חלילה יקרה משהו, הערב לא יוכל לטעון אינני יכול לפרוע. ממילא, אנחנו ממגנים את עצמנו כדבעי.
"מלבד זאת הגמ"ח נוקט בעוד פעולות האמורות להגן על ההתנהלות השוטפת, ומסתבר כי לא לחינם זכינו לקבל אישור מס הכנסה, שזה נדיר מאוד מאוד בתחום הגמ"חים".
מה קורה כאשר אברך שהפקיד כסף מבקש למשוך אותו לטובת רכישת דירה?
"בזכות התזרים החודשי השוטף והגבייה היציבה, משיכת פיקדון מתבצעת בתוך שלושה שבועות עד חודש לכל היותר. מכיוון שחוזה רכישת דירה אינו נסגר בפחות ממספר שבועות, המפקיד יודע שהכסף יהיה זמין עבורו בדיוק ברגע התשלום, ללא עיכובים וללא חשש".
כספי החסכונות בבית
עבודת הקודש של הרב כהן והרב מיג'אן תופסת נתח ניכר מסדר יומם. הם לא מתפרנסים מהגמ"ח, גם לא בשקל לחודש. לכל אחד מהם יש משכנתא על ביתו ואם יצטרך לקחת הלוואה, יעמוד בתור כמו כל אברך אחר.
בסדר יומו, נחשב הרב מאיר כהן כאחד מטובי אומני החינוך בתל ציון. תלמידיו בכיתה ח' מעריצים את דמותו, יודעים שהוא זה שיכשיר אותם לקראת שנות הישיבה הקטנה, ואף הוא מחזיר להם אהבה. עבודתו עם התלמידים תופסת את רוב שעות היום, ורק לעת ערב הוא שב לביתו בירושלים, לטפל ב'עסקי החסד'.
הרב רחמים מיג'אן אף הוא שקוע בתלמודו בכל שעות היום. לגמ"ח הוא מקצה את שעות הלילה, וכולם יודעים כי בזמני הכולל אי אפשר להפריע גם לא עבור שאלה דחופה.
בבית פנימה, הרעיה והילדים יודעים שהתמסרותו של האבא למפעל הזה, שואב כוחות וזמן ומצריך יישוב הדעת. "כמעט בכל רגע נתון נכנסת אליי שיחה בנוגע לגמ"ח", מניף הרב מאיר כהן את מכשיר הטלפון שברשותו. "אינני מצליח לענות אפילו למעט מהן, ולכן יש תיבת אימייל ייעודית, שם הרב רחמים ואני משתדלים להשיב לכל הפניות, ולעתים מבקשים מתנדבים שיבואו לסייע לנו בפניות, בסוף משיבים לכולם".
עם כזה עול, מה המניע העיקרי שלכם לפעילות הזו?
"כל אברך שמצליח לסדר את משפחתו עם דירה בתשלומים הוגנים, זה סיפוק אדיר. לא פעם עוצר אותי אברך ומספר לי שבזכות הגמ"ח יש יציבות בפרנסה של הבית, בזכות הגמ"ח אברך שקוע בלימוד ולא צריך להיטלטל בפיזור הדעת, זה מפעל חיים שמצדיק כל מאמץ"!
בשורה האחרונה, אתם נמצאים בשטח ורואים נתונים. אברך התחתן כעת, מה אתם מייעצים לו?
"המסר המרכזי הוא תכנון מוקדם ומשמעת עצמית. מיד לאחר החתונה, לפעמים יש ביד סכומי כסף ממתנות או מהתחייבויות, הטעות הנפוצה היא לתת לכסף לשכב בחשבון העובר ושב בבנק או בתוכניות שאינן מניבות דבר. הרווח בעובר ושב הוא אפסי, זניח מאוד, מוגבל בשרשרת של תנאים ולא מניב.
"לכן ההמלצה המובהקת היא להפקיד את הכסף מיד בגמ"ח, יש גם יתרון בטווח המיידי, כאשר הכסף מסייע בינתיים לאברכים אחרים לרכוש דירה או לחתן ילדים וגם בטווח הבינוני, כאשר האברך ימצא דירה בעצמו, הכסף יוחזר לו במלואו, ובנוסף תעמוד לזכותו הזכות לקבלת הלוואה משמעותית בפריסה רחבה.
"בכל רגע נתון, עומדים בתור עשרות אברכים הממתינים לקבל את ההלוואה. כל הפקדה, קטנה כגדולה, מקדמת את הישועה שלהם מיידית.
"לגבי הטווח הארוך אנו ממליצים לכל משפחה לפתוח הוראת קבע קטנה של 200–300 ש"ח בחודש לחיסכון עבור הילדים. הסכומים הקטנים הללו מצטברים לאורך שנים למאות אלפי שקלים שמהווים עוגן של ממש בבוא היום.
"כיום, במרחק של קרוב לשלושים שנה מאז שהתחלנו, כל כך הרבה פעמים אני שומע את אנחת הרווחה של האברך שהפקיד כל השנים, את ההקלה והאוויר, זה שווה הכל!"
"זכינו שאין סוף אברכים קנו דירות"
מייסד הגמ"ח, מורינו הגאון רבי יהודה דנגור שליט"א, ראש הכולל
לפני למעלה מ-24 שנה התעוררתי להקים את הגמ"ח. היות ואני מצוי בין אברכים, ראיתי את הצורך העצום להקים את הגמ"ח.
לא מבעיא שיש לפעמים הוצאות חריגות גדולות ועצומות, והאברך עומד נפעם 'מאין יבוא עזרי', בפרט שכבר אז התחיל קושי בקניות הדירה, שאי אפשר לקחת משכנתה אם אין הון עצמי של 30% מערך הדירה. וכל אברך, כדי להשיג את הסכום ההתחלתי, היה נכנס לשער גלגולים – לווה מזה מעט ומזה מעט, ובזמן הפירעון של זה מגיע אז לווה מזה, וכן על זה הדרך, עד שמטרפת דעתו והדבר מקשה על הריכוז ופוגע בלימוד.
ולסמוך על הגמ"חים הנפוצים קשה מאוד, שצורכי עמך מרובים והתורים ארוכים ומתישים. לכן החלטתי בסיעתא דשמיא להקים גמ"ח פנימי אך ורק לאברכי ותלמידי הישיבה בלבד.
השגתי את הסכום ההתחלתי מאבי עליו השלום שהיה חולה אז, ואחרי שנפטר עליו השלום הבאתי עוד סכום גדול מבני המשפחה, ולכן הגמ"ח היה נקרא על שמו, "שערי ציון". כבר בהתחלה מיניתי את הרב הגאון רבי מאיר הכהן הגדול שליט"א כבעל הגמ"ח ולא רק כמנהל, ומכאן והלאה השגנו עוד הפקדות מכל הבא ליד. כל חתן שהיה לו כסף באמתחתו שכנעתי אותו להפקיד בגמ"ח, והגמ"ח הלך וגדל, עד שגדל מאוד.
ומאז ועד היום זכינו שאין סוף אברכים קנו דירות, מה שלא היה בנמצא לולי הגמ"ח שעזר ותמך, והסתייעו בהלוואות בהרבה עניינים הנצרכים.
ומפה אני קורא ומבקש ומתחנן, כל אברך או בחור שיש לו כסף באמתחתו – שיפקיד אותו בגמ"ח. הזכות העצומה שווה הרבה יותר מפרוטות שיקבל בבנק. הזכויות הרוחניות והסיעתא דשמיא שוות אלף אלפי אלפים, בפרט שבבוא הזמן הוא עצמו ייהנה מהלוואה גדולה וחשובה (בלי התחייבות, משום איסור ריבית).
אני תמיד עומד ועמדתי לצד הגמ"ח, אף על פי שהיום אין לי שום קשר אליו, הכל מנוהל על ידי הכהן הגדול רבי מאיר הכהן שליט"א ורבי רחמים מיג'אן שליט"א. מכל מקום כשהיה צורך לקחתי ערבויות על הפקדות, אף על פי שהדבר היה בטוח מצד עצמו ואין צורך לערבות.
טוב הדבר שאתם מעלים את הנושא הזה על נס, בקשתי אליכם בני משפחת באר התלמוד, אנחנו משפחה אחת, עוזרים זה לזה. לכן כל אחד ייקח את הדברים לתשומת ליבו וישתדל בכל כוחו. בברכת "וַהֲרִיקֹתִי לָכֶם בְּרָכָה עַד בְּלִי דָי".
——
מתוך מגזין היוקרה 'הבאר' לבוגרי ישיבת באר התלמוד. לפתיחת המגזין המלא לחץ כאן.